


Altri articoli della stanza Gas
Da dove proviene il gas italiano -Agi Energia -
Il GAS NATURALE è il secondo componente del mix energetico italiano dopo il petrolio (rispettivamente 69,7 e 84,7 milioni di tonnellate equivalenti di petrolio nel 2006, su un totale di 195,6).
La sua importanza dipende non solo dalla preminenza rispetto ad altre fonti, ma anche dal suo impiego nella generazione elettrica.
Il gas è infatti il principale combustibile utilizzato a tal fine: l’anno scorso, l’ultimo per cui i dati sono disponibili, dal METANO sono scaturiti 158,3 GWh su una produzione totale di 315, cioè circa la metà.
Nel 2006 il Paese ha consumato 84,3 miliardi di metri cubi di gas, circa il 2% in meno rispetto al 2005 (quando la domanda aveva raggiunto la cifra record di 86,3 miliardi di metri cubi).
La riduzione è dovuta essenzialmente alle temperature particolarmente miti dei mesi invernali.
Inoltre, una quota pari a 3,7 miliardi di metri cubi (circa il 4% degli 88 miliardi di metri cubi complessivi) è stata immessa negli stoccaggi, a cui nell’anno precedente era stato necessario attingere.
La produzione nazionale – 10,4 miliardi di metri cubi – ha coperto meno del 12% del contingente immesso in rete, mentre il resto – 77,3 miliardi di metri cubi – è di importazione, largamente per via gasdotto. In Italia esiste un unico terminale di rigassificazione, quello Eni di Panigaglia, con una capacità di 4 miliardi di metri cubi, da cui però sono transitati solo 2,5 miliardi di metri cubi provenienti dall’Algeria.
La produzione nazionale è in calo del 9,1% rispetto al 2005 e si prevede che il trend – iniziato nei primi anni Novanta – proseguirà fino all’esaurimento delle risorse note, stimato tra 9 anni (Figura 1).
Al calo contribuisce anche il sostanziale crollo delle attività di esplorazione (nel 2004 sono stati perforati 10 pozzi, contro i 126 del 1986).
Ciò è dovuto principalmente a una serie di ostacoli autorizzativi a cui le compagnie devono sottostare, oltre al divieto di estrazione nell’Adriatico settentrionale a causa del presunto rischio di fenomeni di subsidenza.
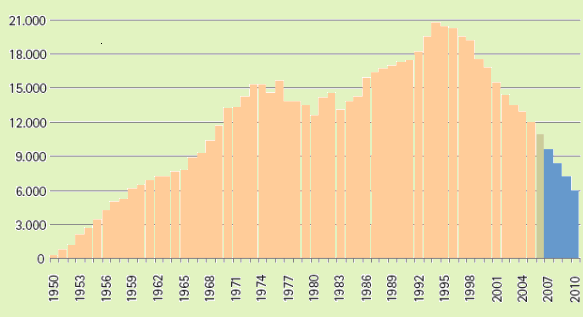
Figura 1. Produzione nazionale di gas (milioni di metri cubi) 1950-2006 e stime 2007-2010. Fonte: Autorità per l’energia elettrica e il gas.
Per quel che riguarda le importazioni, con la piccola eccezione di Panigaglia, esse avvengono essenzialmente via pipeline.
Il principale fornitore è l’Algeria, da cui proviene il 35,6% del METANO importato, dal punto di entrata nella rete nazionale a Mazara del Vallo in Sicilia. Secondo maggior esportatore, col 29,1%, è la Russia che fa pervenire il suo METANO a Tarvisio e Gorizia.
Seguono i paesi del Nordeuropa, i quali fanno confluire a Porto Gries i metri cubi provenienti soprattutto da Paesi Bassi (12,1%) e Norvegia (7,4%). Infine, il 9,9% delle importazioni giunge dalla Libia a Gela, e il restante 6% da altri paesi (Figura 2).
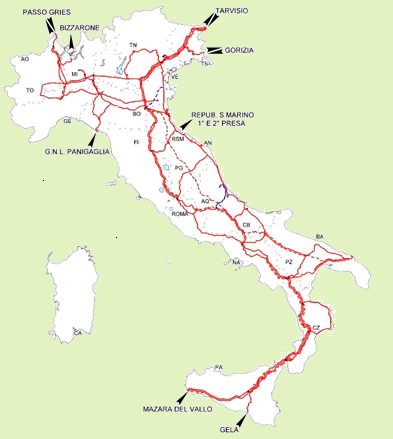
Figura 2. Rete nazionale gasdotti e punti di ingresso. Fonte: Snam Rete Gas.
Per far fronte a una domanda crescente di gas – trainata dai consumi elettrici – è prevista una serie di interventi tesi ad aumentare la capacità dei gasdotti esistenti e a realizzare nuove infrastrutture di adduzione, sia gasdotti, sia terminali di rigassificazione.
Per quel che riguarda il potenziamento delle pipeline già attive, nel 2008 dovrebbero entrare in esercizio le due tranche di ampliamento del gasdotto algerino Ttpc (che aggiungeranno rispettivamente 3,2 e 3,3 miliardi di metri cubi all’anno) e del gasdotto russo Tag (3,3 miliardi di metri cubi).
Stanno seguendo l’iter autorizzativo una seconda tranche di sbottigliamento, da 3,2 miliardi di metri cubi, di quest’ultimo METANOdotto, e l’allargamento del gasdotto libico per 2 miliardi di metri cubi.
Tre nuovi tubi dovrebbero essere realizzati nei prossimi anni: uno dall’Albania (la cui entrata in esercizio è attesa per il 2010), un tratto di interconnessione dalla Grecia che dovrebbe mettere l’Italia in comunicazione diretta con la regione del Caspio dal 2011, e nello stesso anno una nuova pipeline che dall’Algeria arriverebbe alla Sardegna.
In tutti e tre i casi si parla di una capacità fino a 10 miliardi di metri cubi annui.
Infine, dei tre rigassificatori finora autorizzati, solo uno – quello di Rovigo da 8 miliardi di metri cubi, operato da un consorzio composto da ExxonMobil, Qatar Petroleum ed Edison – probabilmente entrerà in funzione nel 2008, mentre gli altri (Brindisi e Livorno) sono attualmente oggetto di forti contestazioni il cui esito è incerto.
Tratto da Agi energia